MSC、赫伯罗特主动停航支线,运力集中投放主干航线
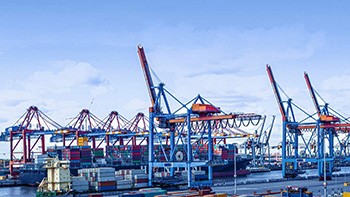
进入 2026 年 6 月,全球两大头部集运巨头地中海航运 MSC、赫伯罗特相继对外发布航线网络优化与运力管控通知,围绕旺季前市场供需格局开启大范围运力重构,核心思路为撤出货量低迷、收益微薄的区域支线,集中船舶资源倾斜中美、中欧高盈利主干航线,叠加全域空白航次计划,直接压缩全球有效舱位供给,带动现货市场舱位紧缺程度持续升级。
赫伯罗特率先明确,自 7 月起停运 CCM 墨西哥 — 中美洲支线,该航线长期墨西哥拉萨罗卡德纳斯、萨尔瓦多阿卡胡特拉、尼加拉瓜科林托三大区域港,末班船 MV Chiapas 轮将于 7 月 7 日驶离拉萨罗卡德纳斯,不再复航直航服务。
该支线常年货流稀疏,单航次装箱量偏低,叠加区域短途运输竞争激烈,运价长期处于低位,航次运营难以覆盖燃油、港口、人工综合成本,属于典型低效运力板块。为保障当地货流衔接,船司同步公布中转替代路径:发往尼加拉瓜科林托货物切换至现有 CCE 干线承接;萨尔瓦多货物需先运抵危地马拉巴里奥斯港,再通过内陆拖车二次转运,此举将拉长区域物流时效,同步产生额外陆路附加费,中美洲本地外贸企业综合出货成本预计上浮 10%-20%。
同期 MSC 同步收缩印度赴美等多条货量疲软支线,关停运营十二年的 Indus Express 印美东海岸航线,释放出来的船舶不再补充区域短途线路,全部调拨至远东出发跨洋主干航线使用。
除直接撤线外,两家船企统一落地旺季控舱策略,在 7 月船期表中批量增设空白航次(Blank Sailing),覆盖亚洲、美洲、欧洲、东南亚、南美全区域航线,综合测算将减少全球 10%-15% 可对外售卖的有效舱位。
从航线分配逻辑看,运力资源实施分级保障机制:中美跨太平洋、亚欧远东至北欧 / 地中海主干航线为优先级,优先预留船舶、充足配舱;其余区域航线全面收紧舱位配额,大幅削减散货现货舱投放比例,长协签约客户才能锁定稳定仓位,临时散货订舱排期显著拉长。
在主干航线保供之外,东南亚近洋线、南美东西海岸航线同步执行舱位管控措施:船企下调支线基础舱位投放量,限制单票订舱柜量,提高临时订舱审核门槛,部分港口实行限额放舱;同时减少支线加班船、临时加船计划,不再通过增班对冲区域出货需求。
当前东南亚、南美虽有稳定基础货量,但单箱盈利空间远不及美欧主干航线,在船舶资源有限的前提下,船企主动压缩支线供给,倒逼货流向高收益线路倾斜。货代市场反馈,近期东南亚、南美现货订舱已出现订不到舱、仓位临时被甩柜、船期顺延一周以上的情况。